Temas de consultoría · Caja y relevos de turno
Cómo definir el fondo de caja y documentar los relevos de turno
Define el efectivo inicial y sus denominaciones. Documenta entradas, retiros y el relevo para que quien recibe pueda comprobar cuánto dinero toma a su cargo.
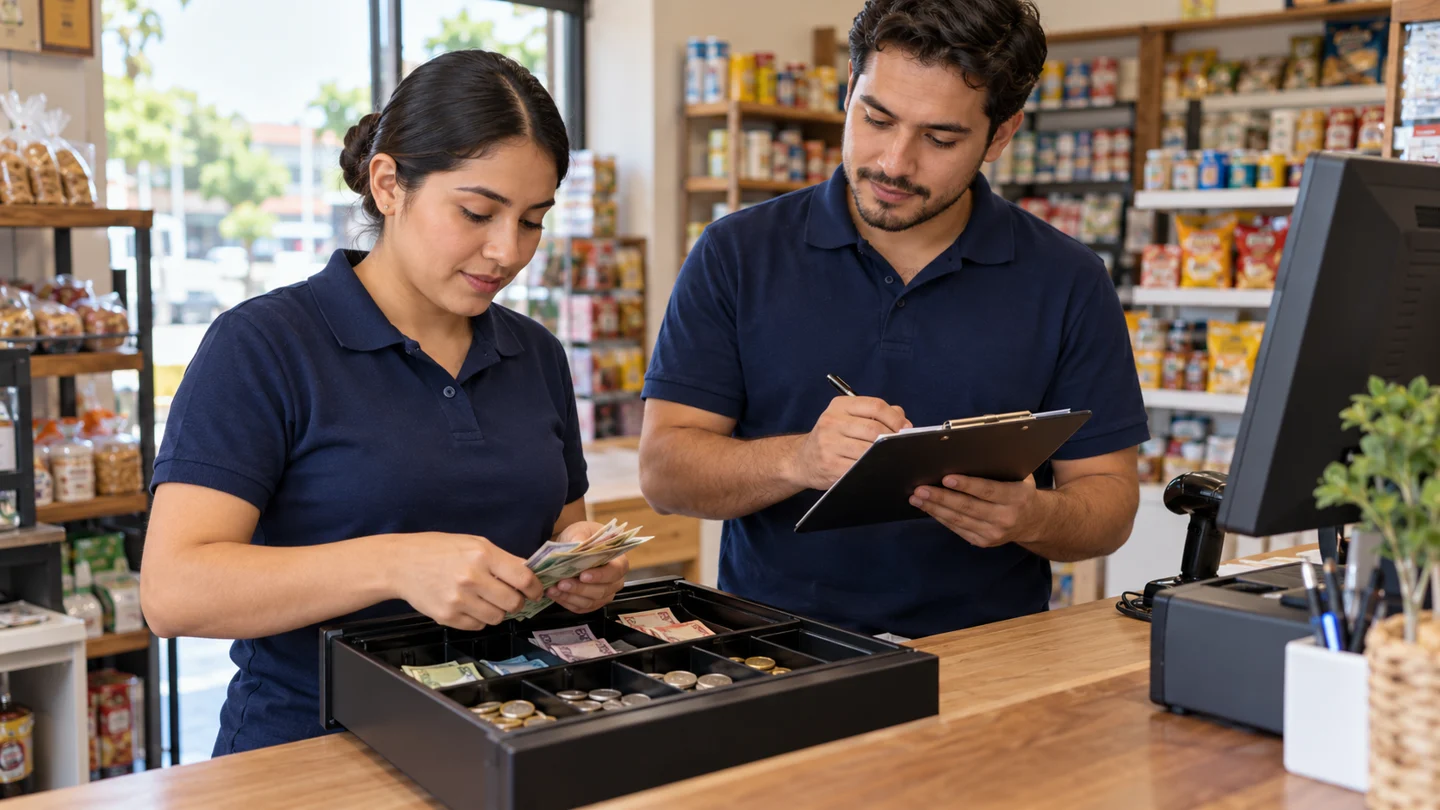
El cajero que entra encuentra dinero en el cajón, pero no sabe cuánto corresponde al fondo y cuánto quedó de las ventas anteriores. Si el relevo comienza con una cantidad supuesta, el cierre también arrastra esa duda. Definir el fondo de caja requiere acordar un importe útil para dar cambio y comprobar físicamente qué se entrega a cada responsable.
1. Define el fondo según la necesidad de cambio
El fondo es el efectivo inicial asignado a la caja; no es una venta del turno. Para definirlo, observa qué billetes entregan los clientes, qué cambios suelen necesitar y cuánto tarda una reposición autorizada. Un importe puede ser suficiente en total y resultar poco útil si no contiene las monedas y denominaciones necesarias.
Acuerda un importe de referencia y su composición por caja o tipo de turno. Pruébalo durante un periodo definido y documenta cuándo faltó cambio. No hay una cifra universal adecuada para todas las tiendas: evita trasladar el fondo de una sucursal a otra sin revisar su forma de cobro.
Define quién entrega el fondo, quién lo recibe y cómo se registra una reposición. La documentación de Square separa efectivo inicial, ventas, devoluciones y entradas o salidas de caja. Esa referencia ayuda a distinguir movimientos; no describe los controles particulares de CoHerDi POS.
2. Cuenta y registra antes de recibir el primer cobro
El responsable que recibe debe comprobar el efectivo por denominación. Registra sucursal, caja, turno, fecha y hora, importe esperado, importe contado y quién entrega y recibe. Utiliza un folio o referencia que permita vincular el conteo con el turno correspondiente.
Si el fondo acordado es de $1,000 y se cuentan $980, conserva esa diferencia desde el inicio y avisa al responsable definido. No registres $1,000 solo porque es el valor habitual. El faltante inicial no debe aparecer al final como si hubiera ocurrido durante las ventas del nuevo turno.
Define cómo se confirma la entrega: en el sistema o con la evidencia autorizada por la empresa. La confirmación debe describir lo que se contó. Evita cuentas compartidas que impidan reconocer quién recibió o una firma posterior sobre un importe que nadie comprobó.
3. Separa fondo, cobros y movimientos del efectivo esperado
Ejemplo ilustrativo, sin propinas ni otras operaciones: la caja inicia con $1,000 contados. En el turno hay $3,200 de cobros netos en efectivo, una devolución en efectivo de $200 y un retiro documentado de $2,000 hacia resguardo. El efectivo esperado en el cajón es $2,000: $1,000 más $3,200 menos $200 menos $2,000.
En este ejercicio, cobros netos significa lo que permanece de las ventas en efectivo después de dar cambio, antes de la devolución indicada por separado. No sumes otra vez todo el billete recibido del cliente. Los pagos con tarjeta se revisan en su medio de pago y no aumentan físicamente ese cajón.
Si se cuentan $1,980, hay una diferencia de $20 que necesita revisión. Compara tickets, devolución, retiro, conteo inicial y conteo final. Conserva evidencia y responsable de seguimiento; no inventes una salida para hacer coincidir el saldo.
El ejemplo concilia efectivo operativo. No calcula ingresos fiscales, comisiones ni depósitos bancarios. Un retiro de caja cambia dónde está el dinero, no demuestra por sí solo un gasto o un depósito confirmado.
4. Elige y documenta cómo se hace el relevo
Una opción de procedimiento es retirar el excedente y entregar al siguiente turno el fondo acordado, comprobado por denominación. En el ejemplo, si se confirma que hay $2,000, se podrían retirar $1,000 y entregar $1,000 como nuevo fondo. Ambos movimientos deben quedar relacionados con el cierre y la apertura respectivos.
Otra operación puede entregar un importe distinto al fondo habitual. Si la política lo permite, registra la cantidad realmente recibida como inicio del siguiente turno y documenta la autorización. No copies el fondo estándar cuando el cajón contiene otra suma.
Acuerda un momento de corte que permita contar sin mezclar nuevos cobros. Si la tienda continúa vendiendo, define una alternativa controlada, como otra caja o un relevo organizado, según los recursos del negocio. Deja visibles también las incidencias y documentos pendientes: entregar efectivo no equivale a resolver todos los asuntos del turno.
5. Prueba el relevo completo en CoHerDi POS
La referencia de producto de CoHerDi POS describe turnos y cortes por cajero, desglose por forma de pago, movimientos de fondo y retiros con motivo y responsable, y cierre con entrega documentada. Pide una demostración con apertura, venta en efectivo, devolución, retiro y recepción del siguiente turno.
Confirma en tu configuración si se registra el conteo por denominación, quién puede autorizar diferencias y cómo se conserva el vínculo entre la entrega y la apertura. Prueba también que una confirmación repetida no duplique el retiro. Lleva los importes esperados y compara el reporte con el dinero contado, sin dar por supuesto el comportamiento.
El libro La verdadera historia detrás de una tienda plantea que el cierre debe entregar información útil a administración sin reconstruirla después. Si cada relevo necesita explicar de memoria de dónde salió el fondo, comienza por el Diagnóstico CoHerDi para acordar ese recorrido. El dato de origen debe permitir saber quién recibió qué cantidad y qué queda pendiente.
El turno empieza con dinero contado y termina con una entrega comprobable. El fondo no debe confundirse con la venta ni con un importe supuesto.
Fuentes y referencias
- Square Support · Start and end a cash drawer session
Fuente primaria leída2nov2026: distingue efectivo inicial, cobros, devoluciones, entradas/salidas y efectivo esperado. Referencia conceptual, no instrucciones de CoHerDi. Ejemplo numérico y procedimiento de relevo elaborados por Equipo CoHerDi.
- CoHerDi POS · Plataforma
Copia HTML aportada por el propietario, apartado de caja y turnos: cortes por cajero, medios de pago, fondo/retiros con motivo y responsable, entrega documentada. El lector web no recuperó texto actual2nov2026. Conteo por denominación, permisos y vínculo entre aperturas se plantean para comprobar, sin afirmar configuración concreta.
- La verdadera historia detrás de una tienda · CoHerDi
Libro aportado por el propietario, Cierres y Administración: información capturada en origen y útil para las áreas posteriores. Aplicación editorial al relevo, sin casos ni resultados de clientes inventados.
Preguntas frecuentes
¿Cuánto debe tener el fondo de caja?
No hay un importe universal. Define una cantidad y denominaciones según los cambios habituales, el volumen de cobros y la posibilidad de reposición; prueba y revisa el resultado.
¿El fondo se suma como una venta del turno?
No. Es efectivo inicial. Se utiliza para conciliar el cajón, pero debe distinguirse de las ventas y de las entradas o retiros registrados.
¿Qué pasa si el cajero recibe menos del fondo habitual?
Cuenta y registra el importe real, conserva la diferencia desde el inicio y sigue el procedimiento de aviso y autorización. No declares la cantidad habitual si no fue la recibida.
Observa tu operación
Encuentra tu siguiente paso
Comienza con el Diagnóstico CoHerDi para identificar prioridades y conoce nuestra tecnología propia para la operación de tu negocio.